¿Realmente estás ahorrando? La psicología detrás de los descuentos, las cuotas y las compras impulsivas
No todas las ofertas son oportunidades: descubrí cómo tu mente influye en tus decisiones de compra y por qué gastar menos no siempre significa ahorrar.
Compraste algo en oferta y saliste sintiéndote inteligente. Pagaste en cuotas porque “así no se siente tanto”. Agregaste ese artículo al carrito porque “total, está rebajado”. Si alguna vez te pasó alguna de estas cosas, no estás solo. Pero aquí viene la pregunta incómoda: ¿realmente estás ahorrando, o simplemente tu cerebro te está jugando una mala pasada? La psicología detrás de los descuentos, las cuotas y las compras impulsivas es mucho más poderosa de lo que imaginás, y entenderla puede cambiar radicalmente cómo manejás tu dinero.
El truco mental que hay detrás de cada “oferta”
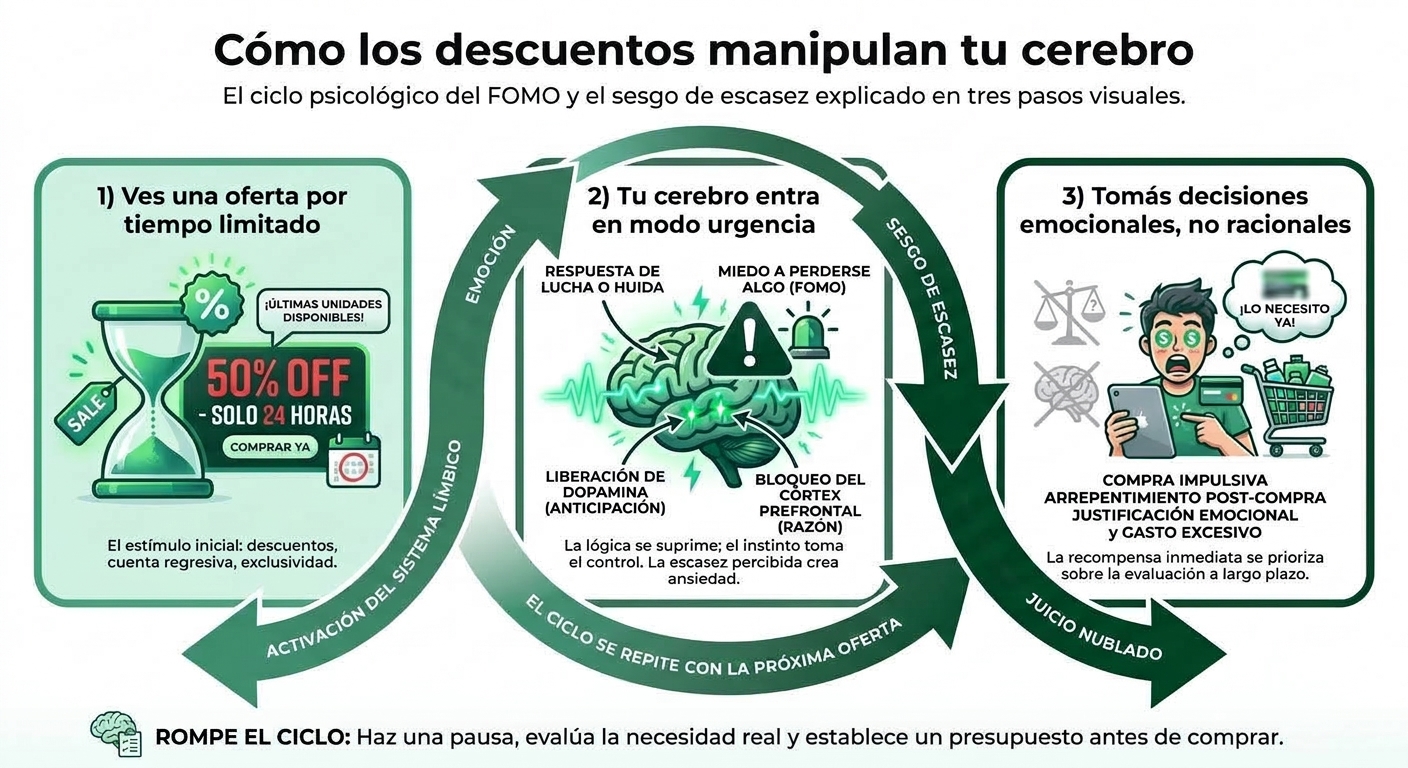
Las marcas y los comercios no ponen precios al azar. Cada cartel de “50% OFF”, cada cuenta regresiva en pantalla y cada “precio especial por tiempo limitado” está diseñado para activar algo muy específico en tu cerebro: el miedo a perderte algo.
Los psicólogos llaman a esto FOMO (Fear Of Missing Out) o sesgo de escasez. Cuando sentís que una oportunidad es limitada, tu mente entra en modo urgencia y empieza a tomar decisiones emocionales en lugar de racionales. En esos segundos de emoción, casi no podés continuar pensando con claridad.
El precio de referencia: el gran engaño
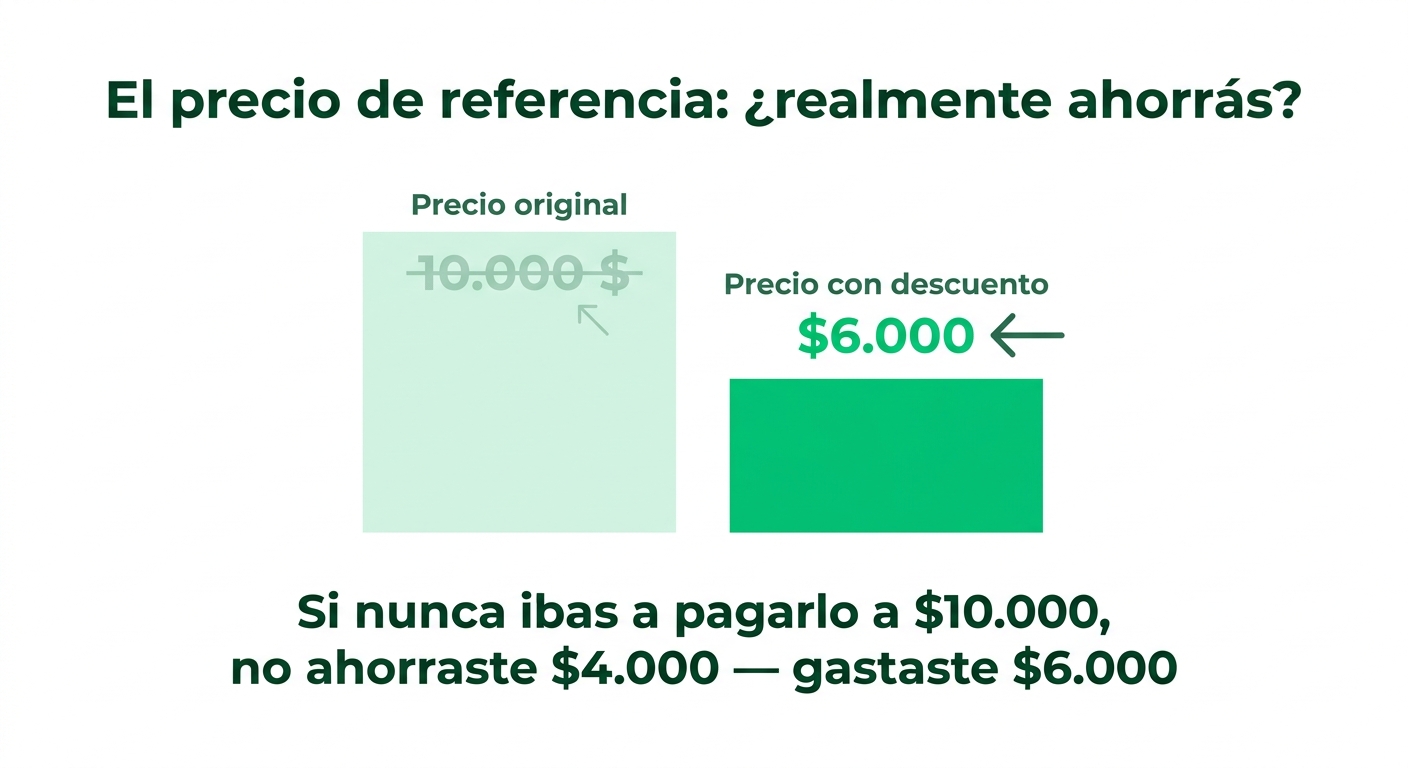
¿Notaste que siempre te muestran el precio “original” tachado antes del precio con descuento? Ese número tachado se llama precio de referencia y su único objetivo es hacerte creer que estás ahorrando dinero que, en realidad, nunca ibas a gastar.
Si un artículo costaba $10.000 y ahora cuesta $6.000, tu cerebro registra un “ahorro” de $4.000. Pero si nunca ibas a comprarlo a $10.000, no ahorraste nada. Gastaste $6.000 que quizás no tenías planeado gastar.
Las cuotas: el enemigo disfrazado de amigo
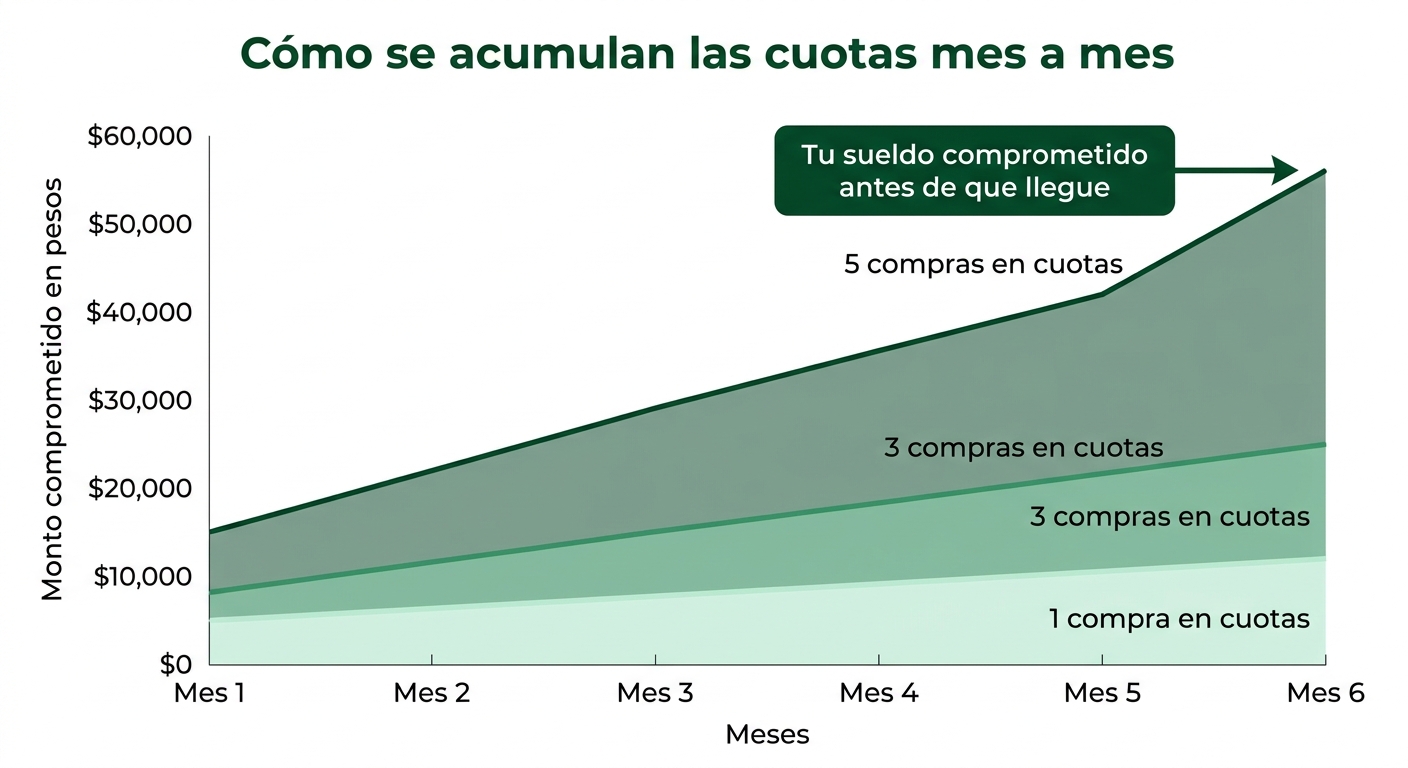
Las cuotas son, quizás, el mecanismo psicológico más efectivo para hacerte gastar más de lo que podés. ¿Por qué? Porque fragmentan el dolor.
Pagar $30.000 de una sola vez duele. Pagar 12 cuotas de $2.500 parece casi nada. Tu cerebro no procesa igual una suma grande que varias pequeñas, aunque el total sea el mismo (o incluso mayor, si hay intereses).
El problema real es que acumulás compromisos financieros sin darte cuenta. Un mes tenés 3 cuotas de distintas compras, al siguiente son 5, y de repente tu sueldo está comprometido antes de que llegue. Eso no es ahorrar, es exactamente lo contrario.
¿Cuándo las cuotas sí tienen sentido?
Hay excepciones, claro. Las cuotas sin interés para compras que ya tenías planeadas y que no podés pagar de contado pueden ser una herramienta válida. La clave está en la planificación previa: si la compra estaba en tu presupuesto antes de ver la oferta, adelante. Si la oferta generó la compra, hay que pensarlo dos veces.
Compras impulsivas: cuando el cerebro manda solo
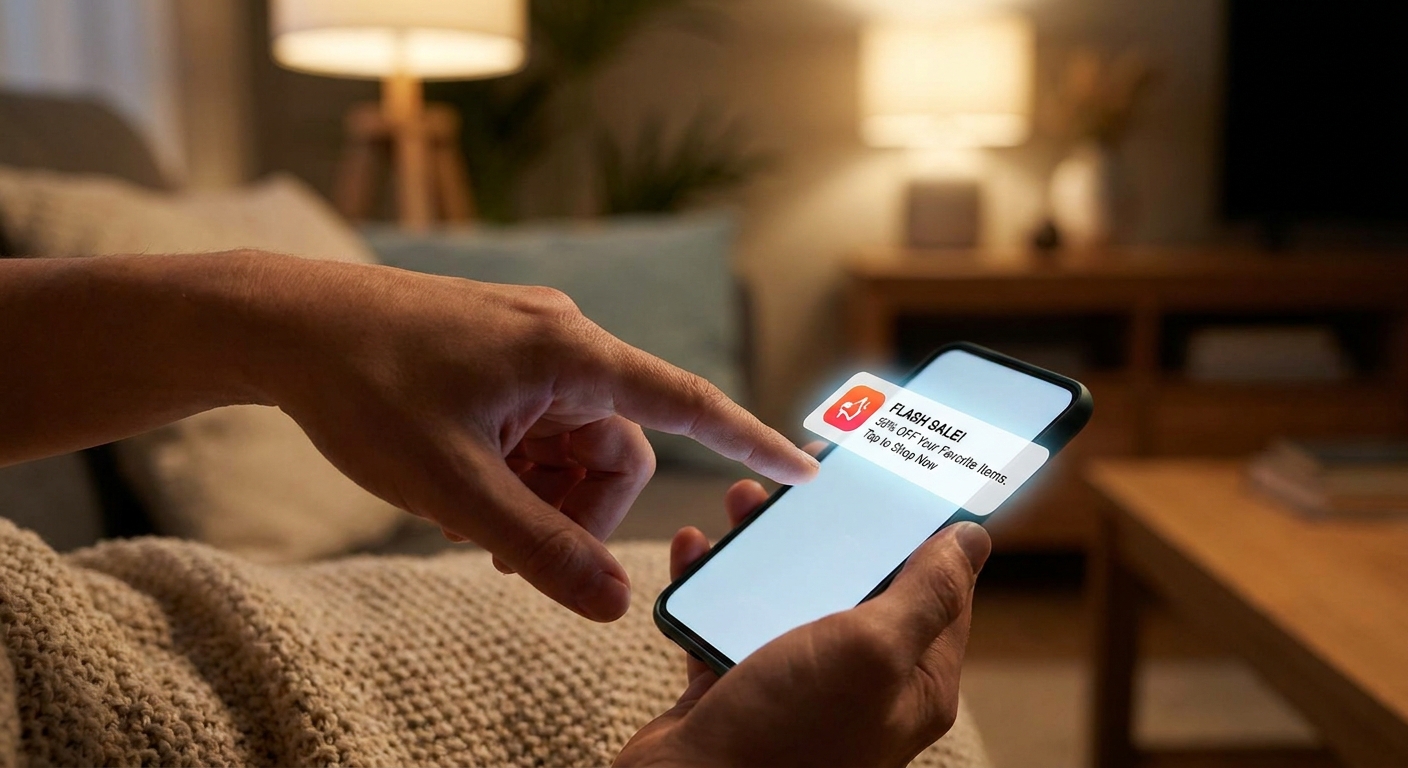
Una compra impulsiva no es un defecto de carácter. Es una respuesta neurológica. Cuando ves algo que te gusta, tu cerebro libera dopamina, el neurotransmisor del placer y la recompensa. Esa sensación es real, inmediata y muy difícil de ignorar.
Las tiendas físicas y los e-commerce saben esto perfectamente. Por eso los supermercados ponen los productos más tentadores cerca de las cajas, y las apps de compras te envían notificaciones justo cuando estás aburrido o estresado. No es casualidad, es estrategia.
Cómo empezar a tomar decisiones más conscientes
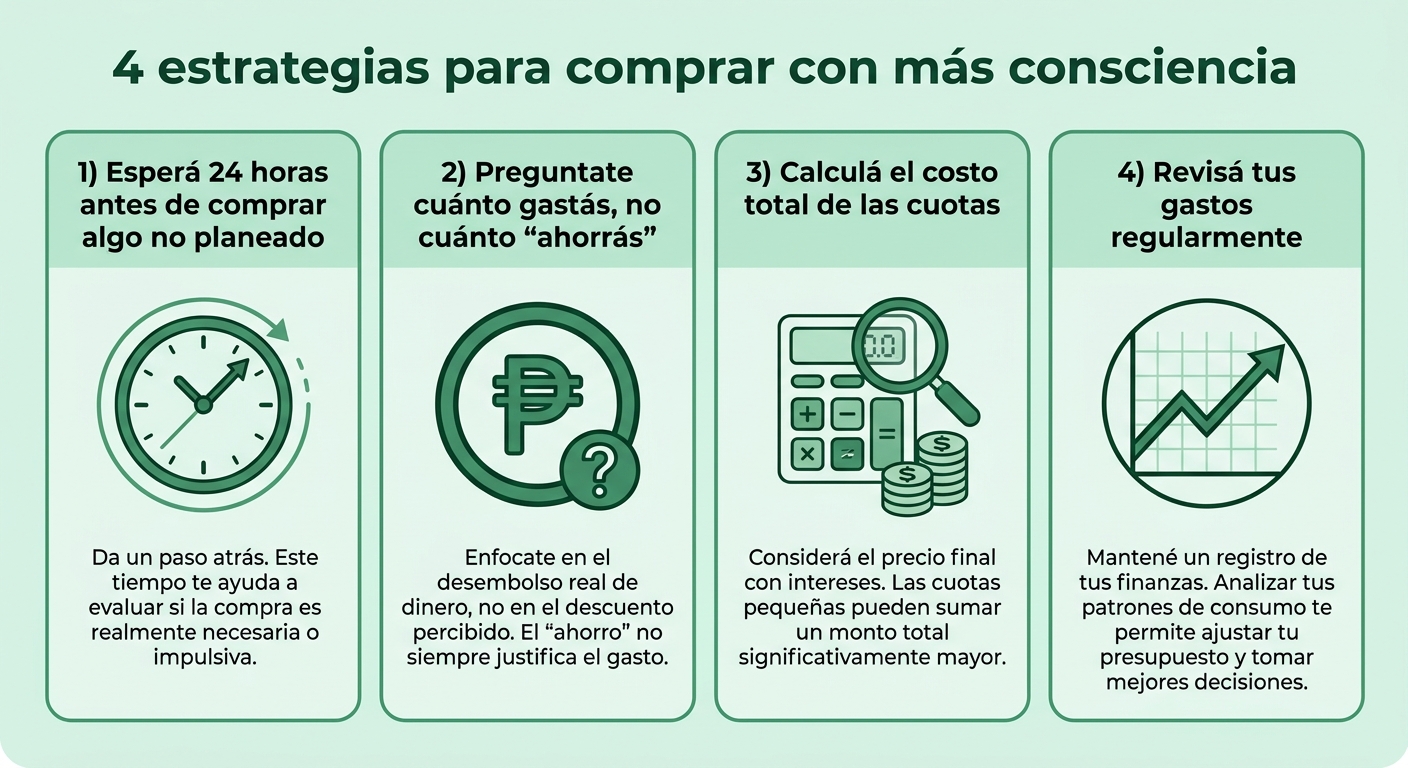
La buena noticia es que, una vez que conocés los mecanismos, podés empezar a desactivarlos. Acá van algunas estrategias concretas:
- Esperá 24 horas antes de comprar algo que no estaba planeado. Ese tiempo suele ser suficiente para que la emoción baje y puedas evaluar si realmente lo necesitás.
- Preguntate el precio real, no el “ahorro”. ¿Cuánto vas a gastar? No cuánto vas a “ahorrar”.
- Calculá el costo total de las cuotas. Siempre. Incluso si son sin interés, sumá el impacto en tu flujo mensual.
- Revisá tus gastos regularmente. Muchas veces no somos conscientes de cuánto gastamos hasta que lo vemos en números.
Justamente para eso existe Biyuya, una aplicación de control de gastos que te ayuda a registrar en qué estás gastando tu dinero, identificar patrones de consumo y tomar decisiones más informadas. Cuando ves tus gastos reflejados en tiempo real, es mucho más difícil autoengañarse con la idea de que “estás ahorrando”.
¿Realmente estás ahorrando? La respuesta está en tus datos
Al final del día, la pregunta no es si los descuentos son buenos o malos. La pregunta es si tus decisiones de compra están alineadas con tus objetivos financieros reales.
La psicología detrás de los descuentos, las cuotas y las compras impulsivas está diseñada para que gastes más, no para que ahorres más. Conocer esos mecanismos es el primer paso. Pero el segundo, y más importante, es tener visibilidad real sobre tus finanzas.
Porque no podés mejorar lo que no podés ver. Y no podés ver lo que no estás midiendo.