Cómo hacer un fondo de emergencia y dónde guardarlo
Aprende cómo hacer un fondo de emergencia paso a paso, cuánto dinero necesitas y dónde guardarlo para proteger tus finanzas ante imprevistos.
Una lavadora que deja de funcionar, una avería del coche, una visita inesperada al dentista o una factura médica que llega sin previo aviso. Los gastos imprevistos no piden permiso, y cuando aparecen, pueden sacudir seriamente las finanzas de cualquier familia. La realidad es que una gran parte de las familias no cuenta con ningún tipo de reserva para hacer frente a un gasto inesperado. Cuando ese imprevisto llega, la única salida suele ser el endeudamiento, lo que agrava aún más la situación financiera. Frente a esta realidad, el fondo de emergencia se convierte en una de las herramientas más importantes que una persona puede construir. En este artículo encontrarás exactamente cómo hacerlo, cuánto dinero deberías reservar y dónde guardarlo de forma segura.
Qué es un fondo de emergencia y para qué sirve
Un fondo de emergencia es una reserva de dinero destinada exclusivamente a cubrir situaciones inesperadas. No es para vacaciones, no es para aprovechar una oferta especial ni para cambiar el teléfono móvil. Es un respaldo financiero puro: un “colchón” que permite resolver un problema urgente sin necesidad de endeudarse ni deshacer otros objetivos de ahorro.
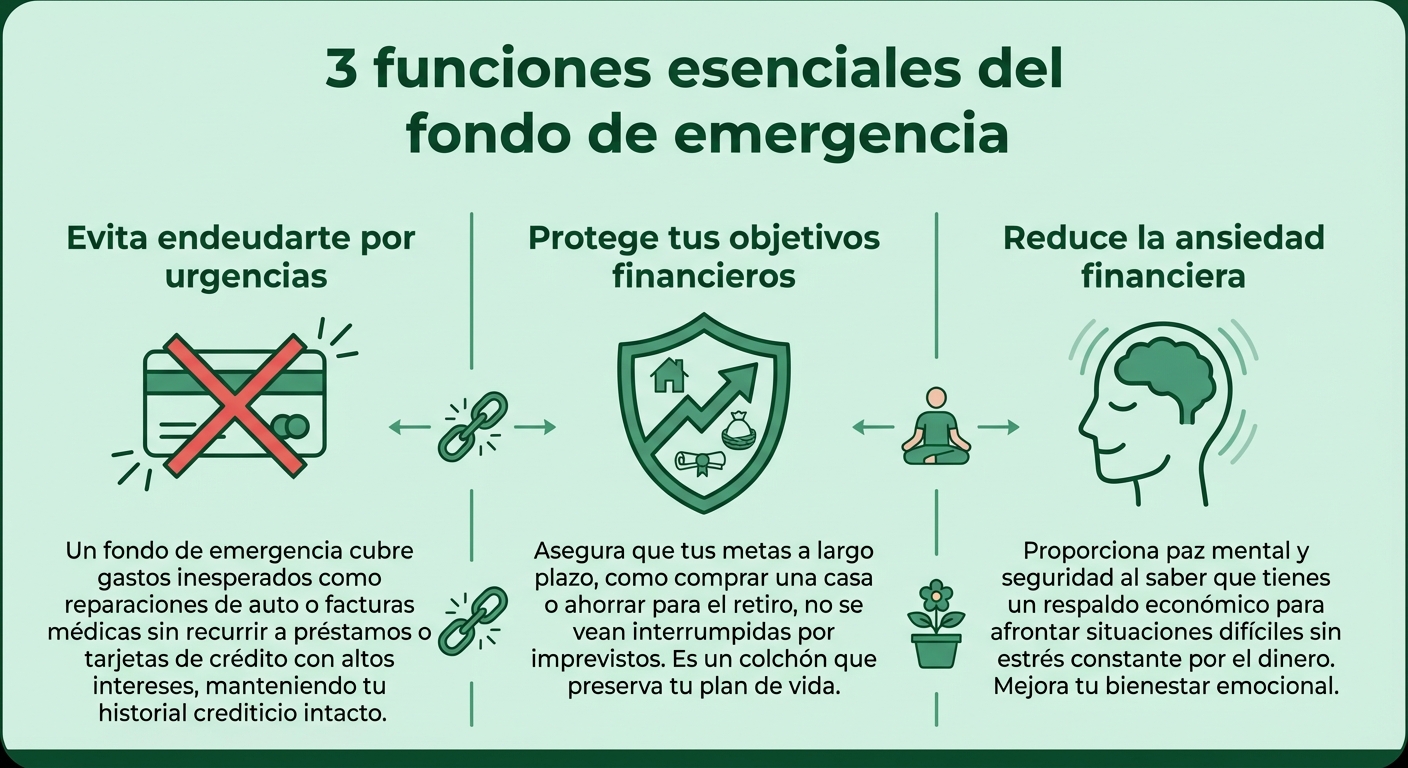
Este tipo de reserva cumple tres funciones esenciales:
- Evita endeudarse por urgencias. Sin un fondo de emergencia, la salida habitual ante un imprevisto es recurrir a tarjetas de crédito o préstamos rápidos. Estos instrumentos suelen tener costos elevados y, si no se gestionan bien, generan un efecto de deuda acumulada que es difícil de revertir.
- Protege los objetivos financieros importantes. Si estabas ahorrando para mudarte, para un viaje o para cualquier otra meta, un gasto inesperado sin respaldo puede obligarte a pausar ese objetivo. El fondo de emergencia actúa como escudo.
- Reduce la ansiedad financiera. Saber que existe un pequeño colchón disponible cambia la relación con el dinero. No elimina los problemas, pero baja considerablemente la presión emocional que genera vivir sin ningún tipo de reserva.
Para Dositeo Amoedo, presidente de la Asociación de Educadores y Planificadores Financieros (AEPF), este tipo de fondo “es el procedimiento más inmediato y cercano en caso de necesidad a corto plazo”. Además, una vez que se tiene este respaldo consolidado, se abre la puerta a plantearse objetivos más ambiciosos: dejar de ser únicamente un ahorrador y empezar a pensar como inversor.
Cuánto dinero necesitas en tu fondo de emergencia
No existe una cifra universal válida para todos. El monto adecuado depende de tu situación personal, tus gastos habituales y el tipo de imprevistos que sueles enfrentar. Una buena forma de empezar es recordar cuáles han sido los gastos inesperados más frecuentes en tu vida y cuánto han costado en promedio. Eso te dará una referencia concreta para establecer una meta inicial.
Lo importante es entender que incluso una cantidad pequeña ya representa una mejora significativa respecto a no tener nada. Si tus ingresos son variables o vives con un presupuesto ajustado, guardar aunque sea una suma modesta te proporciona un nivel básico de seguridad financiera. La clave no es tener una fortuna reservada, sino tener previsión.
El fondo de emergencia se considera el primer gran objetivo financiero. Antes de pensar en inversiones o en metas de largo plazo, se recomienda tener este respaldo mínimo. Las finanzas personales funcionan en equilibrio entre ingresos, consumo, deuda y ahorro. Cuando un gasto supera los ingresos y no hay ahorro disponible, la diferencia casi siempre termina siendo deuda. El fondo de emergencia existe precisamente para interrumpir ese ciclo.
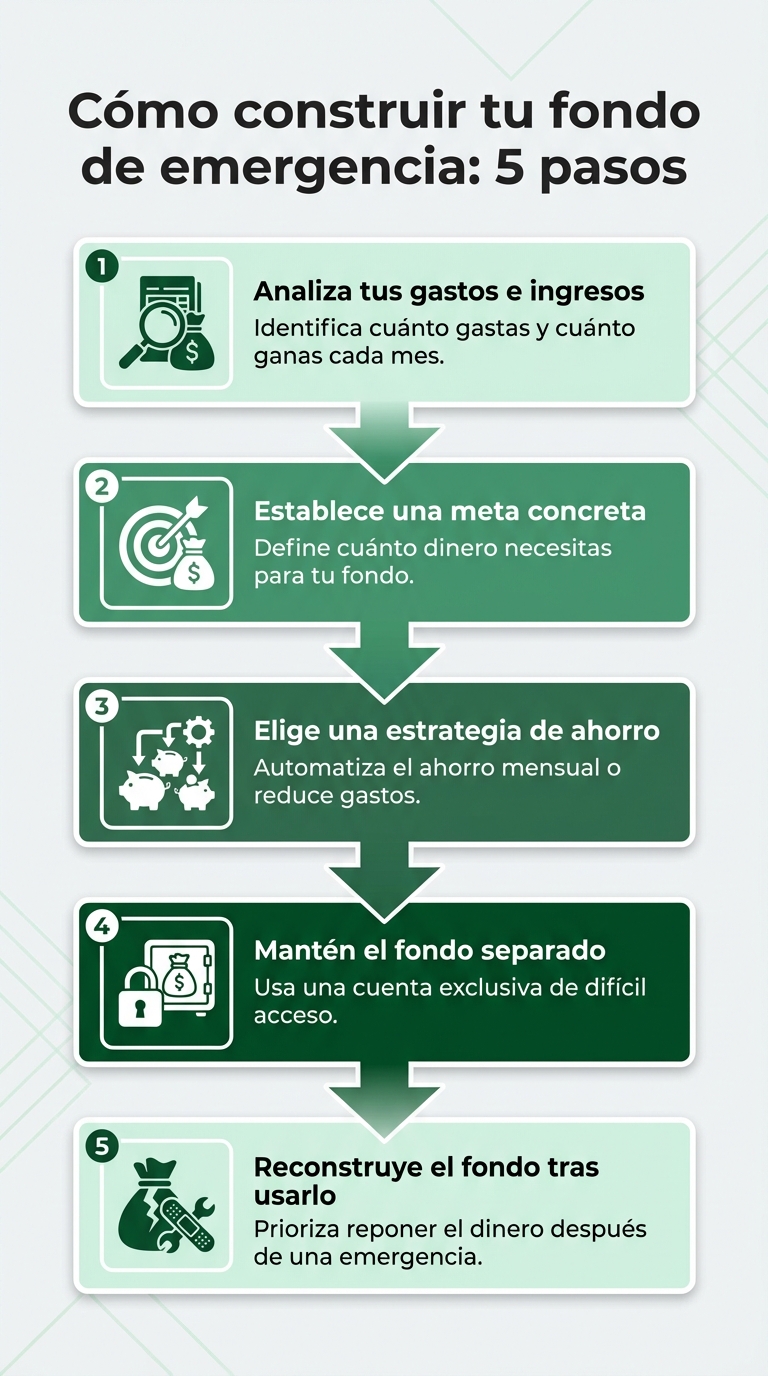
Cómo hacer un fondo de emergencia paso a paso
Paso 1: Analiza tus gastos e ingresos
Antes de comenzar a ahorrar, necesitas tener claridad sobre cuánto dinero entra y cuánto sale cada mes. Identifica tus gastos fijos (alquiler, servicios, alimentación) y los variables. Esto te permitirá saber con cuánto puedes contribuir regularmente a tu fondo sin comprometer tus necesidades básicas. Para este análisis, Biyuya es una herramienta ideal: te permite registrar y categorizar tus ingresos y gastos de forma sencilla, dándote una visión clara de tu situación financiera real.
Paso 2: Establece una meta concreta
Define cuánto quieres tener en tu fondo. Puedes empezar con una meta pequeña y alcanzable. Lo importante es que sea un número real, basado en tus propias experiencias con gastos imprevistos. Una vez alcanzada esa primera meta, puedes plantearte ampliarla.
Paso 3: Elige una estrategia de ahorro que se adapte a ti
Existen distintas formas de construir este fondo dependiendo de tu situación:
- Ahorro automático: Programa una transferencia automática desde tu cuenta principal hacia la cuenta del fondo en cuanto recibes tu sueldo. De esta manera, el dinero se aparta antes de que tengas la tentación de gastarlo.
- Ahorro progresivo: Si tu presupuesto es muy ajustado, empieza con cantidades pequeñas. Incluso montos mínimos, aportados de forma constante, generan un colchón con el tiempo.
- Reducción de gastos no esenciales: Revisa en qué áreas puedes recortar temporalmente para destinar ese dinero al fondo hasta alcanzar tu meta inicial.
Paso 4: Mantén el fondo separado de tu dinero cotidiano
Este punto es fundamental. El fondo de emergencia debe estar en una cuenta diferente a la que usas para tus gastos diarios. Si está mezclado con el dinero que usas habitualmente, es muy fácil gastarlo sin darse cuenta. La separación física del dinero refuerza su propósito.
Paso 5: Reconstruye el fondo después de usarlo
Cuando tengas que recurrir al fondo para resolver un imprevisto, no lo veas como un fracaso. Ese es exactamente su propósito. Una vez resuelto el problema, retoma las aportaciones periódicas para reconstruirlo hasta el nivel que habías definido como meta.
Dónde guardar el fondo de emergencia
Saber cómo hacer el fondo es solo la mitad del trabajo. Igual de importante es elegir el lugar correcto donde guardarlo. El fondo de emergencia debe cumplir con dos condiciones básicas: debe estar disponible de forma inmediata cuando lo necesites, y no debe mezclarse con los ahorros destinados a otros objetivos.
Algunas opciones adecuadas para guardar tu fondo de emergencia incluyen:
- Una cuenta de ahorro separada: Es la opción más común y recomendada. Permite acceder al dinero rápidamente, generalmente mediante una transferencia sencilla a tu cuenta corriente. Al estar en una cuenta distinta, reduce la tentación de usarlo para gastos no urgentes.
- Una cuenta remunerada o de alta liquidez: Algunas entidades ofrecen cuentas que generan un pequeño rendimiento mientras el dinero está depositado, sin perder la posibilidad de retirarlo en cualquier momento. Esta puede ser una buena alternativa para que el fondo no pierda valor frente a la inflación, aunque su objetivo principal sigue siendo la disponibilidad inmediata, no la rentabilidad.
Lo que no se recomienda es guardar el fondo de emergencia en instrumentos de inversión con plazos fijos o con penalizaciones por retiro anticipado. Si en el momento de la emergencia no puedes acceder al dinero de forma rápida y sin costos adicionales, el fondo pierde su función principal.
Errores comunes al armar un fondo de emergencia
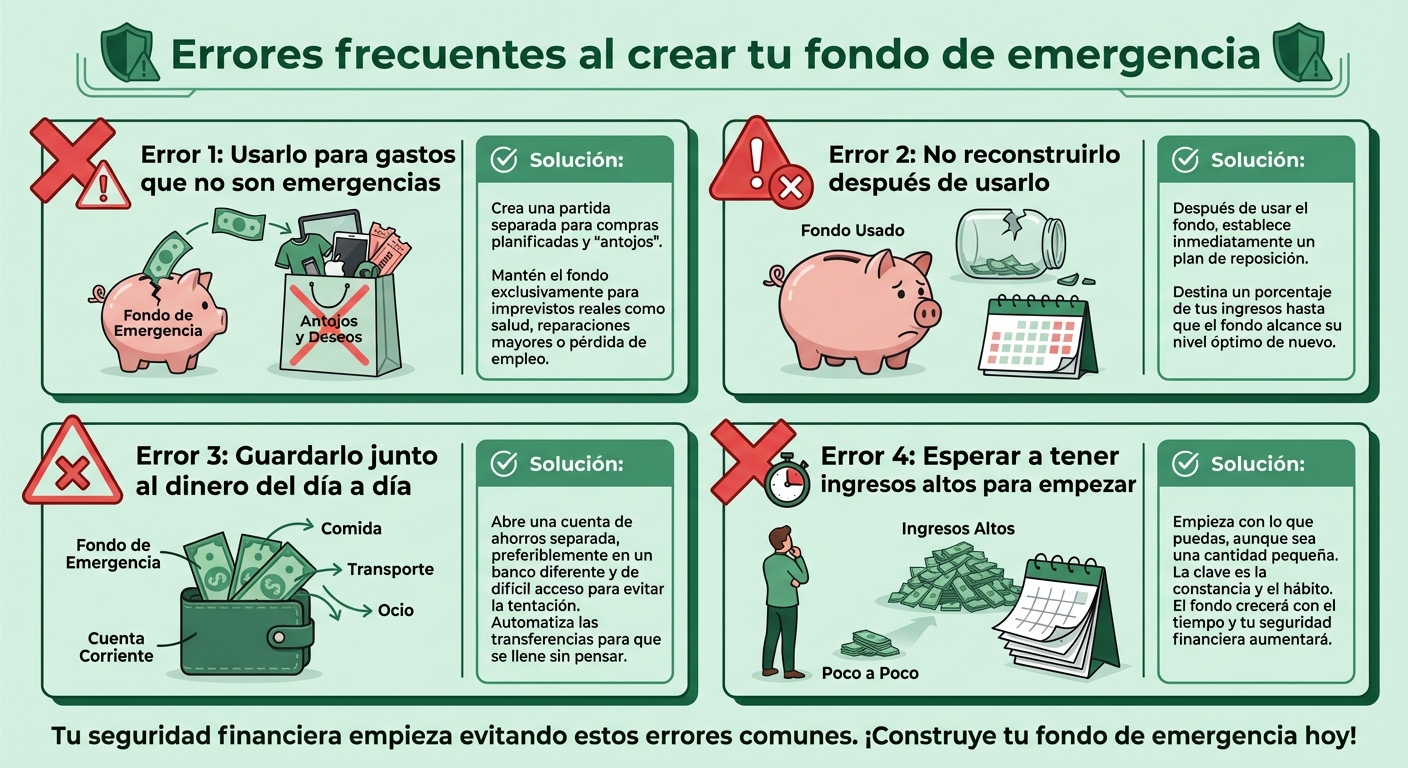
Conocer los errores más frecuentes puede ayudarte a evitarlos desde el principio:
- Usar el fondo para gastos que no son emergencias. Una oferta irresistible, un capricho o unas vacaciones no son emergencias. El fondo debe reservarse para situaciones genuinamente inesperadas e inevitables.
- No reconstruirlo después de usarlo. Muchas personas recurren al fondo, resuelven el problema y luego olvidan reponer lo que gastaron. Esto deja las finanzas vulnerables ante el siguiente imprevisto.
- Guardarlo en el mismo lugar que el dinero del día a día. La falta de separación física hace que el fondo se diluya sin que uno se dé cuenta.
- Esperar a tener ingresos altos para empezar. El fondo de emergencia no requiere grandes cantidades para comenzar. La constancia es más importante que el monto inicial.
Cuándo usar el fondo de emergencia
El fondo de emergencia está diseñado para gastos que llegan de forma repentina y que no forman parte de los gastos mensuales habituales. Algunos ejemplos claros son: reparaciones urgentes del hogar o del vehículo, facturas médicas inesperadas, pérdida temporal de ingresos por enfermedad o desempleo, o cualquier gasto extraordinario que no pueda postergarse.
Lo que no constituye una emergencia es cualquier gasto que pueda planificarse con anticipación o que responda a un deseo y no a una necesidad urgente. Mantener esa distinción clara es lo que garantiza que el fondo esté disponible cuando realmente se necesita.