Historial Crediticio: Qué Es, Cómo Consultarlo y Cómo Mejorarlo
Descubrí qué es el historial crediticio, cómo consultarlo gratis, qué es el score y cómo mejorarlo paso a paso con consejos prácticos.
¿Alguna vez fuiste a pedir un préstamo o una tarjeta de crédito y te dijeron que no cumplías con los requisitos? Probablemente tu historial crediticio tuvo algo que ver. Y si nunca escuchaste ese término, no te preocupes: acá te explicamos todo desde cero, como si te lo contara un amigo que sabe del tema.
Tu historial crediticio es, básicamente, tu carta de presentación en el mundo financiero. Cuanto mejor lo entiendas, más herramientas vas a tener para tomar decisiones inteligentes con tu plata.
¿Qué es el historial crediticio?
El historial crediticio es un registro detallado de toda tu actividad relacionada con préstamos, tarjetas de crédito y pagos de deudas. En ese documento queda reflejado si pagaste a tiempo, si tuviste atrasos, cuánto debés actualmente y cómo manejás tus líneas de crédito.
No se trata solo de los préstamos bancarios. También puede incluir información sobre tarjetas de crédito, facturas de servicios públicos e incluso hipotecas. En resumen, es el historial completo de tu comportamiento financiero como deudor.
Las entidades financieras, los prestamistas e incluso algunos empleadores y propietarios de inmuebles pueden solicitar este informe para evaluar tu confiabilidad antes de tomar una decisión sobre vos.
¿Para qué sirve el historial crediticio?
Cuando vas a pedir un crédito, el banco o la financiera no te conoce. Necesita alguna forma de saber si sos una persona que paga sus deudas o si tendés a atrasarte. Ahí es donde entra en juego tu historial.
A partir de esa información, las entidades pueden evaluar:
- Si efectuaste pagos a tiempo en el pasado.
- Cuánto debés actualmente.
- Cuántos productos financieros tenés contratados.
- Cómo manejás tus créditos disponibles.
Un historial crediticio sólido te abre puertas a mejores condiciones: tasas más bajas, montos más altos y aprobaciones más rápidas. Uno negativo, en cambio, puede dejarte sin opciones o con condiciones muy poco favorables.
¿Qué pasa si no tenés historial crediticio?
Esto se conoce como ser “invisible crediticiamente”. Y aunque suene inofensivo, puede tener consecuencias tan negativas como tener un mal historial. Si nunca pediste un préstamo ni usaste una tarjeta de crédito, los prestamistas no tienen forma de evaluar tu comportamiento financiero, y eso genera desconfianza.
La buena noticia es que se puede construir desde cero. Más adelante te contamos cómo.
¿Qué es el score crediticio y cómo se calcula?
El score crediticio (también llamado scoring) es un puntaje numérico que resume tu historial. Es la forma en que las entidades financieras traducen toda esa información a un número concreto para tomar decisiones más rápido.
En Argentina, este puntaje es calculado por los llamados “burós de crédito”, como Equifax Veraz o Nosis. Cada uno tiene su propio modelo de cálculo, por lo que tu puntaje puede variar un poco según cuál consultes.
¿Qué factores influyen en el score?
El scoring se construye a partir de datos como:
- Tus ingresos.
- Tu situación personal (edad, estado civil, personas a cargo).
- Tus deudas pendientes e historial de préstamos.
- La cantidad de bancos en los que tenés cuentas y productos financieros contratados.
¿Qué puntaje es considerado bueno?
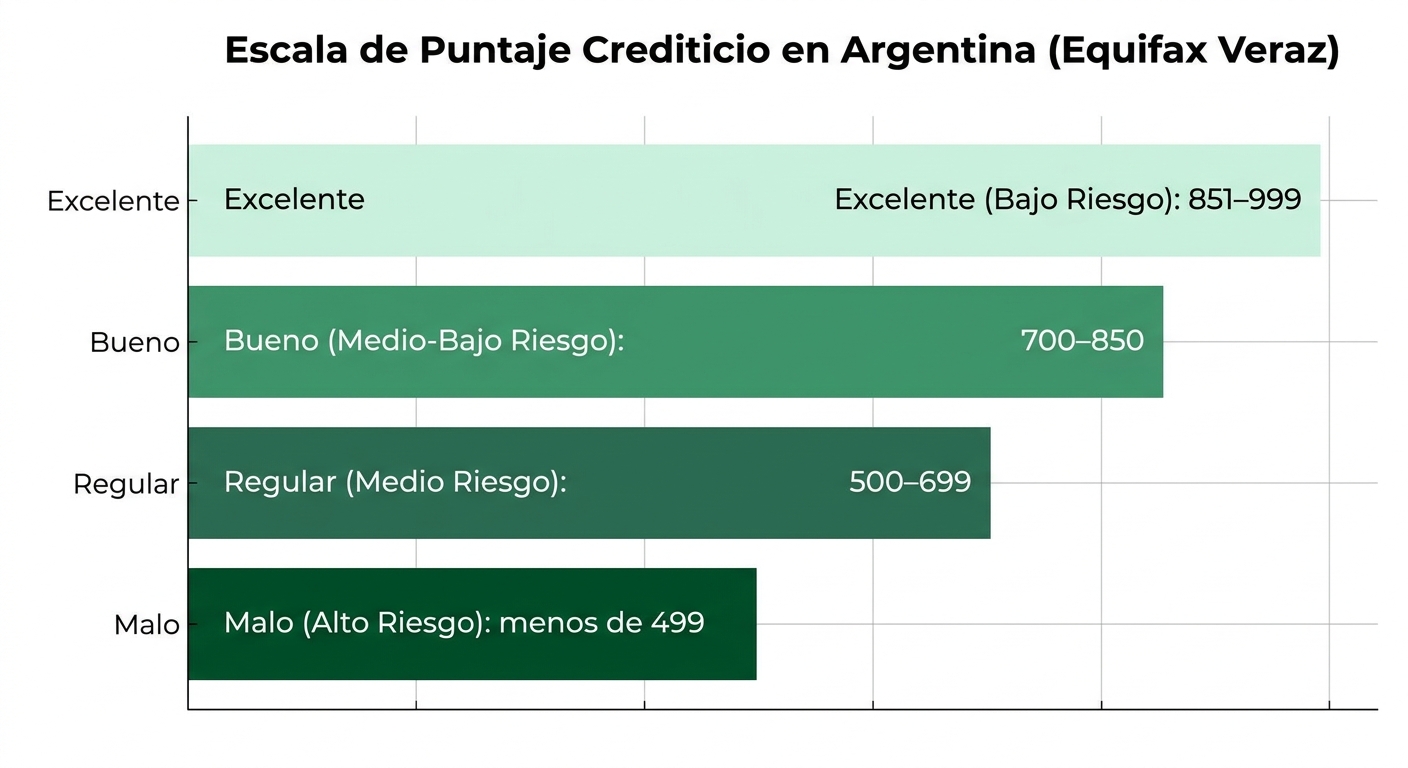
Según Equifax Veraz, la escala va del 1 al 999. Así se interpretan los rangos en el mercado financiero argentino:
| Puntaje | Calificación |
|---|---|
| 851 – 999 | Excelente (bajo riesgo) |
| 700 – 850 | Bueno (medio-bajo riesgo) |
| 500 – 699 | Regular (medio riesgo) |
| Menos de 499 | Malo (alto riesgo) |
Cuanto más alto sea tu score, mejores condiciones vas a poder conseguir.
¿Cómo consultar tu historial crediticio gratis?
Consulta Datacrédito y Veraz
Si querés consultar tu historial crediticio, en Argentina podés hacerlo a través del informe de Veraz (Equifax). Podés acceder desde su sitio web oficial o llamar por teléfono desde un locutorio. La consulta Datacrédito y similares te permiten ver en qué estado está tu perfil financiero antes de que lo haga un banco por vos.
Lo ideal es revisar tu informe en todas las agencias de crédito disponibles, no solo en una, para asegurarte de que los datos sean correctos y estén actualizados.
¿Qué hacer si encontrás errores?
Si al revisar tu informe detectás información incorrecta —un pago que figura como pendiente pero ya lo hiciste, por ejemplo— podés solicitar directamente a la agencia que lo corrija. Esto es más común de lo que pensás y puede estar afectando tu score sin que lo sepas.
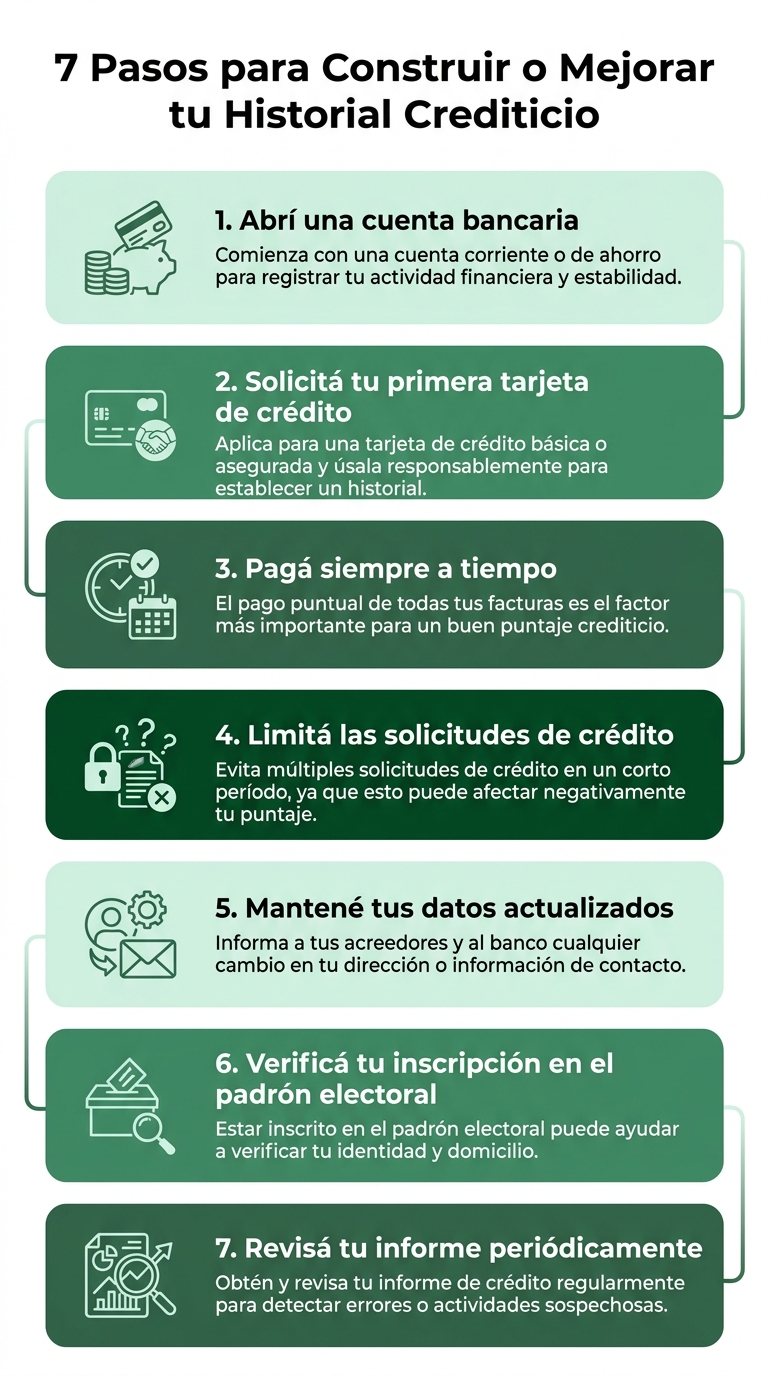
7 pasos para construir o mejorar tu historial crediticio
Ya sea que estés empezando desde cero o que quieras mejorar lo que ya tenés, estos pasos te van a ayudar:
1. Abrí una cuenta bancaria
El primer paso es tener una caja de ahorro. Esto te permite registrar tus primeros movimientos financieros formales y asociar una tarjeta de débito a tu nombre.
2. Solicitá tu primera tarjeta de crédito
Una tarjeta de crédito es una de las herramientas más efectivas para construir historial. La clave está en pagar siempre el 100% del saldo total del resumen mensual. Así demostrás que podés manejar deudas de forma responsable sin generar intereses.
3. Pagá siempre a tiempo
Este punto es fundamental. Si tenés dificultades para recordar las fechas de vencimiento, configurá débitos automáticos o poné recordatorios en tu celular. Un solo atraso puede afectar tu score más de lo que imaginás.
4. Limitá las solicitudes de crédito
Pedir crédito muy seguido puede impactar negativamente en tu score. Cada vez que una entidad consulta tu historial para evaluar una solicitud, queda registrado. Demasiadas consultas en poco tiempo generan una señal de alerta.
5. Mantené tus datos actualizados
Si te mudaste o cambiaste de trabajo, asegurate de que esa información esté actualizada en las agencias de crédito. Los datos desactualizados pueden generar inconsistencias en tu perfil.
6. Verificá tu inscripción en el padrón electoral
Puede sonar raro, pero estar registrado para votar es un factor que algunos prestamistas usan para verificar tu nombre y domicilio. Es un dato simple que puede sumar puntos a tu perfil.
7. Revisá tu informe periódicamente
No esperes a que un banco te rechace para revisar tu historial. Hacelo de forma regular para detectar errores a tiempo y tener siempre una imagen clara de tu situación financiera.
Controlá tus gastos para mantener un buen historial
Mejorar tu historial crediticio también implica tener un control real de tus finanzas personales. Si gastás más de lo que ingresa, tarde o temprano vas a tener problemas para pagar tus deudas, y eso se va a reflejar en tu score.
Una herramienta útil para esto es Biyuya, una aplicación de control de gastos que te ayuda a ver en qué estás gastando tu plata y organizarte mejor mes a mes. Cuando tenés claridad sobre tus finanzas, es mucho más fácil tomar decisiones que protejan tu historial crediticio.
Preguntas frecuentes sobre el historial crediticio
¿Cuánto tiempo permanecen las calificaciones negativas en el informe?
Según la información disponible, las calificaciones negativas pueden permanecer durante mucho tiempo en tu informe crediticio. Por eso es tan importante actuar rápido cuando algo sale mal: cuanto antes regularices tu situación, antes empezará a mejorar tu score.
¿Puedo tener diferentes puntajes según la agencia?
Sí. Como cada buró de crédito tiene su propio modelo de cálculo, tu puntaje puede variar ligeramente entre Veraz, Nosis u otras agencias. Lo importante es que el perfil general sea positivo en todas ellas.
¿Qué pasa si nunca pedí un préstamo?
Que no tengas historial puede ser tan problemático como tener uno malo. Los prestamistas no tienen información para evaluar tu comportamiento, lo que genera incertidumbre. La solución es empezar a construirlo de a poco, con una cuenta bancaria y una tarjeta de crédito que uses responsablemente.